Form 1040-NR : devez-vous le déposer en tant qu'associé étranger d'une LLC ?
Associé non résident d'une LLC américaine, devez-vous déposer le Form 1040-NR ? Comment l'ECI, l'activité exercée aux États-Unis et les conventions fiscales déterminent votre obligation, ligne par ligne.
Si vous êtes non-résident (« nonresident alien ») et unique associé d'une LLC américaine, vous devez en général déposer le Form 1040-NR si vous avez exercé une activité aux États-Unis au cours de l'année (« US trade or business »), même si cette activité n'a généré aucun revenu américain, ou si l'impôt dû sur d'autres revenus de source américaine n'a pas été entièrement retenu à la source. Vous pouvez aussi le déposer pour récupérer un impôt américain retenu. Si votre LLC fonctionne entièrement depuis l'étranger, sans salarié, agent dépendant ni bureau aux États-Unis, vous n'exercez en général pas d'activité américaine et n'avez pas à déposer cette déclaration personnelle.
Beaucoup de fondateurs confondent les obligations de la société et leurs obligations personnelles. Détenir une société américaine ne déclenche pas automatiquement un impôt personnel aux États-Unis. Mais tout associé étranger d'une LLC doit examiner attentivement la nature de son activité, la façon dont ses revenus ont été générés et l'éventuelle convention fiscale applicable avant de décider de ne pas déposer.
En bref :
- Vous devez déposer le Form 1040-NR si vous avez exercé (via votre LLC à associé unique) une activité aux États-Unis dans l'année, même si elle n'a généré aucun revenu américain ou si ce revenu est exonéré par une convention.
- Vous n'avez pas à le déposer si votre activité s'est exercée entièrement à l'étranger, sans présence physique ni salarié aux États-Unis, et si aucun impôt américain n'a été retenu à tort.
- À part, la LLC dépose un Form 5472 avec un Form 1120 pro forma pour chaque année où elle a eu des transactions à déclarer avec vous, que vous déposiez un 1040-NR ou non.
- Si un impôt américain a été retenu sur vos paiements ou si vous voulez invoquer une convention sur un revenu lié à une activité américaine, le Form 1040-NR est nécessaire pour obtenir le remboursement ou le crédit.
- Pour un non-résident sans salaire soumis à retenue, le Form 1040-NR est dû au 15 juin qui suit la fin de l'année civile.
Qui doit déposer : les règles pour l'associé étranger d'une LLC
Pour savoir si vous devez déposer, il faut comprendre comment l'IRS (le fisc fédéral américain) voit votre société et vous. Par défaut, une LLC à associé unique détenue par une personne physique est une entité transparente (« disregarded entity », ou DE) pour l'impôt fédéral. La société ne paie pas elle-même l'impôt fédéral sur le revenu : ses résultats remontent directement à vous, son associé.
En tant que non-résident, les États-Unis ne vous imposent que sur :
- les revenus effectivement liés à une activité exercée aux États-Unis (« effectively connected income », ou ECI) ;
- certains revenus passifs de source américaine, dits FDAP (« fixed, determinable, annual, or periodical » : dividendes, redevances, loyers…), lorsque l'impôt n'a pas été entièrement retenu à la source.
Vous devez déposer le Form 1040-NR si :
- Vous avez exercé une activité aux États-Unis (USTB) : par exemple, vous, vos salariés ou des agents dépendants avez réalisé des prestations en étant physiquement aux États-Unis, ou l'activité y avait un bureau ou une autre installation fixe. Un stock détenu aux États-Unis (par exemple dans les entrepôts Amazon FBA) demande une analyse au cas par cas. Le Table A des instructions précise qu'il faut déposer dans ce cas « even if » (même si) vous n'avez aucun revenu américain ou si votre revenu est exonéré par une convention.
- Votre LLC a produit de l'ECI : votre activité aux États-Unis a directement généré des bénéfices dans l'année.
- Un impôt américain a été retenu et vous voulez le récupérer : un client ou une plateforme américaine a retenu 30 % sur le brut de vos paiements, et la loi ou une convention fiscale vous permet de récupérer ces sommes.
- Vous voulez protéger vos déductions : si votre activité pourrait être qualifiée d'USTB, déposer à temps une déclaration « protective » (conservatoire) préserve votre droit de déduire vos charges si l'IRS vous contrôle plus tard. Selon la réglementation de l'IRS, vous perdez le droit de déduire vos charges si vous ne déposez pas dans les 16 mois qui suivent l'échéance.
Vous n'avez pas à déposer le Form 1040-NR si :
- Vous rendez des services à distance depuis l'étranger : vous vivez hors des États-Unis, vous codez, faites du marketing ou conseillez des clients par internet, et vous n'avez ni bureau, ni salarié, ni agent dépendant sur le sol américain. Selon les règles de l'Internal Revenue Code, la source d'un revenu de services est le lieu où le travail est physiquement réalisé. Comme vous travaillez hors des États-Unis, le revenu est de source étrangère et n'est pas de l'ECI.
- Vos revenus de placement américains ont été entièrement imposés : vous avez perçu des revenus passifs de source américaine (des dividendes par exemple), mais l'établissement payeur a déjà retenu le taux légal de 30 % (ou le taux réduit de la convention applicable).
À noter : ne pas avoir à déposer le Form 1040-NR ne dispense pas votre LLC de ses propres obligations déclaratives. Une LLC américaine à associé unique détenue par un étranger dépose toujours un Form 5472 avec un Form 1120 pro forma pour chaque année où elle a des transactions à déclarer avec vous.
Ce qu'il vous faut avant de commencer
Si votre situation vous oblige à déposer le Form 1040-NR (version 2025), rassemblez d'abord :
- Votre ITIN (Individual Taxpayer Identification Number) : un numéro attribué par l'IRS aux non-résidents qui doivent déposer une déclaration mais ne peuvent pas obtenir de SSN. Si vous n'en avez pas, il faut préparer le Form W-7 avec vos pièces d'identité (votre passeport par exemple, en original ou en copie certifiée) et l'envoyer avec votre déclaration papier.
- L'EIN de votre LLC : le numéro fiscal fédéral à 9 chiffres de votre société américaine.
- Le compte de résultat : un récapitulatif clair de toutes les recettes encaissées et des charges déductibles payées par la LLC du 1er janvier au 31 décembre.
- Les justificatifs de retenue à la source : tout Form 1042-S, Form 1099 ou Form 8288-A remis à vous ou à votre LLC et indiquant un impôt américain retenu.
- Votre historique de voyages : vos jours de présence physique aux États-Unis pendant l'année et les deux années précédentes, pour confirmer que vous ne remplissez pas le « Substantial Presence Test » (le critère de présence qui ferait de vous un résident fiscal).
- Les éléments de convention : si vous invoquez une convention fiscale, identifiez l'article précis qui couvre vos bénéfices d'entreprise ou vos services indépendants.
Le Form 1040-NR (2025), étape par étape
Le Form 1040-NR se compose d'une déclaration principale de deux pages, accompagnée d'annexes numérotées ou lettrées selon vos revenus. Pour un entrepreneur étranger dont la LLC dégage des bénéfices, les principales annexes sont le Schedule 1 (Form 1040) pour le revenu d'activité et le Schedule OI (Form 1040-NR) pour la résidence et les conventions.
Voici le détail ligne par ligne du formulaire principal et de ses annexes clés.
Page 1 : identité, situation de famille et actifs numériques
En haut de la page 1, indiquez votre identité. Les non-résidents ne peuvent choisir ni « Married filing jointly » (déclaration commune) ni « Head of household » (parent isolé).
| Ligne / zone | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| En-tête | Dates de l'année fiscale | L'année civile ou les dates de l'exercice. Pour 2025 : du 1er janvier au 31 décembre 2025. | Jan. 1–Dec. 31, 2025 |
| Name | Prénom, initiale du deuxième prénom, nom | Votre nom légal complet, tel qu'il figure sur votre passeport et votre ITIN. | Elena Rostova |
| Your identifying number | Numéro d'identification | Votre ITIN ou SSN à 9 chiffres. Si vous demandez un ITIN avec cette déclaration, laissez la case vide : selon les instructions du W-7, l'IRS attribue l'ITIN puis traite la déclaration. | 9XX-XX-XXXX |
| Adresse | Adresse, pays, province, code postal | Votre adresse complète hors des États-Unis. | Calle de Alcalá 50, 28014 Madrid, Spain |
| Filing Status | Single, Married filing separately (MFS), Qualifying surviving spouse (QSS), Estate, Trust | Cochez la case qui correspond à votre situation. Les non-résidents choisissent en général Single (célibataire) ou MFS (marié, déclaration séparée). | Single |
| Digital Assets | Avez-vous reçu ou cédé un actif numérique en 2025 ? | « Yes » si vous avez réalisé des opérations en crypto-actifs ou actifs numériques pour l'activité, sinon « No ». | No |
| Dependents | Personnes à charge | En général vide. Les instructions précisent que les avantages liés aux personnes à charge ne sont accessibles pleinement qu'aux résidents du Canada et du Mexique, et partiellement à ceux de l'Inde et de la Corée du Sud. | Vide |
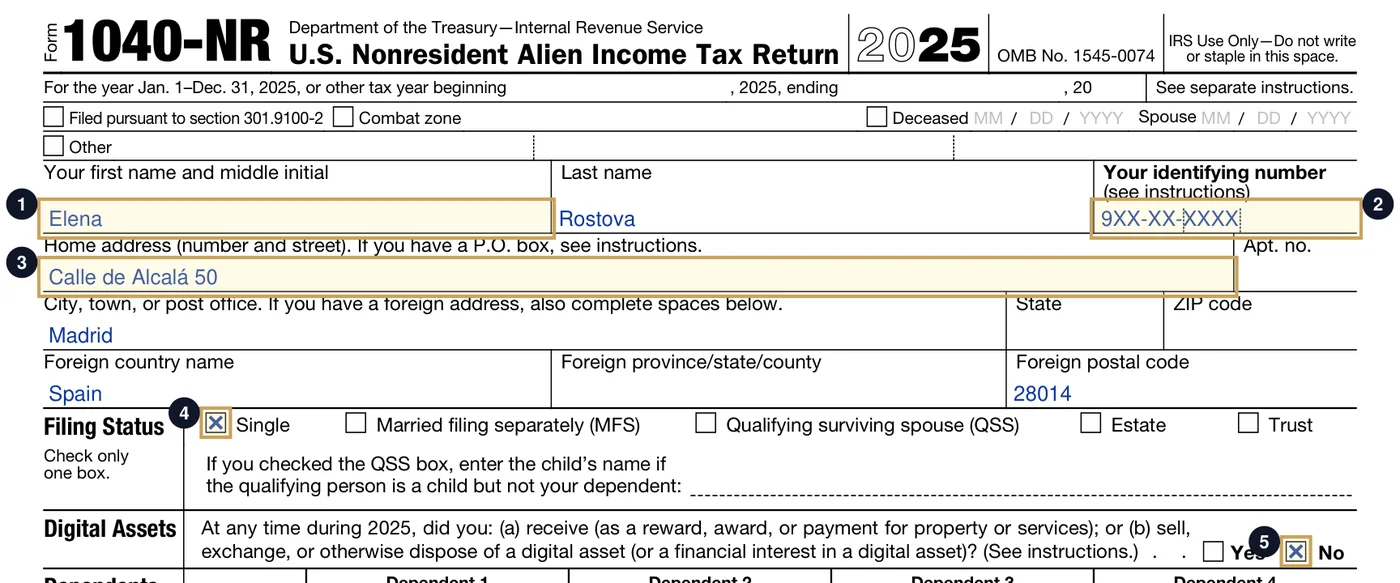
- 1Votre nom
- 2Votre numéro d'identification (SSN ou ITIN ; vide si vous joignez le Form W-7)
- 3Votre adresse à l'étranger, puis ville, pays et code postal
- 4Situation : Single
- 5Question sur les actifs numériques : No
Page 1 : les revenus liés à une activité américaine (ECI)
Cette partie regroupe tous les revenus directement liés à une activité exercée aux États-Unis. Pour une LLC à associé unique, le bénéfice net de l'activité arrive ici via le Schedule 1.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 1a–1h | Salaires, pourboires et autres revenus d'activité | Vide, sauf rémunération de salarié aux États-Unis déclarée sur un Form W-2. | Vide |
| 1k | Total des revenus exonérés par convention | Le montant du Schedule OI, item L, ligne 1(e) si votre revenu d'activité est exonéré par une convention. | -0- |
| 1z | Total des lignes 1a à 1h | La somme des lignes 1a à 1h. | -0- |
| 2a–2b | Intérêts exonérés / intérêts imposables | Les intérêts liés à l'activité américaine, s'il y en a ; sinon vide. | -0- |
| 3a–3b | Dividendes qualifiés / ordinaires | Les dividendes liés à l'activité américaine, s'il y en a ; sinon vide. | -0- |
| 4a–5b | Retraits d'IRA, pensions et rentes | Les distributions de retraite liées à l'activité américaine, s'il y en a. | -0- |
| 7a | Plus-value ou (moins-value) | Les plus-values liées à l'activité américaine, issues du Schedule D, s'il y en a. | -0- |
| 8 | Revenus complémentaires du Schedule 1 (Form 1040), ligne 10 | Votre bénéfice net d'activité, issu du Schedule 1, Part I, ligne 10. | 42,000 |
| 9 | Total des revenus liés à l'activité américaine | La somme des lignes 1z, 2b, 3b, 4b, 5b, 7a et 8. | 42,000 |
| 10 | Ajustements du Schedule 1 (Form 1040), ligne 26 | Le total des ajustements du Schedule 1, Part II (par exemple une épargne retraite de travailleur indépendant déductible). | -0- |
| 11a | Revenu brut ajusté (AGI) | Ligne 9 moins ligne 10. | 42,000 |
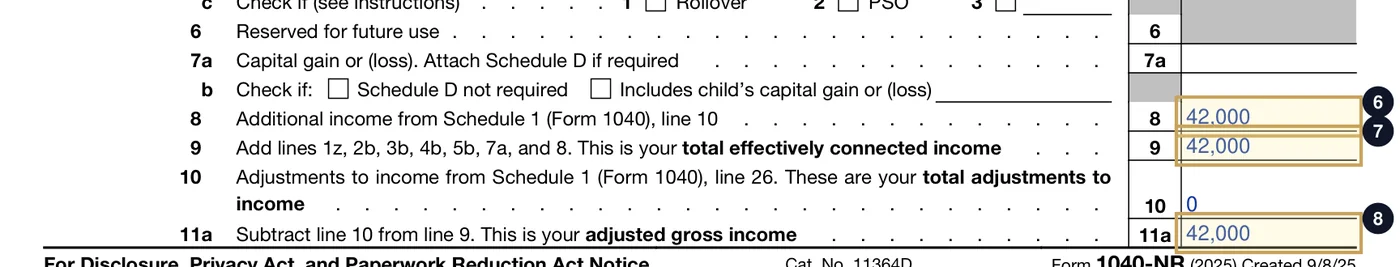
- 1Ligne 8 : revenu d'activité issu du Schedule 1, ligne 10
- 2Ligne 9 : total des revenus liés à l'activité américaine
- 3Ligne 11a : revenu brut ajusté
Page 2 : impôt, crédits, paiements et remboursement
La page 2 calcule le revenu imposable, applique le barème, déduit les crédits et les acomptes, et détermine si vous devez un solde ou si vous êtes remboursé.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 11b | Montant de la ligne 11a | Le revenu brut ajusté reporté de la page 1. | 42,000 |
| 12 | Déductions détaillées ou forfaitaires | Les non-résidents n'ont pas droit à la déduction forfaitaire (« standard deduction »), sauf exception prévue par la convention avec l'Inde. Inscrivez les déductions du Schedule A. | -0- |
| 13a | Déduction QBI (revenu d'activité qualifié) | La déduction issue du Form 8995 ou 8995-A si elle s'applique à votre revenu d'activité. | -0- |
| 14 | Total des lignes 12 à 13c | Le total des déductions admises. | -0- |
| 15 | Revenu imposable | Ligne 11b moins ligne 14. Si le résultat est nul ou négatif, inscrivez -0-. | 42,000 |
| 16 | Impôt | Calculez l'impôt sur la ligne 15 avec la Tax Table ou le Tax Computation Worksheet des instructions. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| 17 | Montant du Schedule 2 (Form 1040), ligne 3 | Les impôts supplémentaires du Schedule 2, Part I, s'il y en a (par exemple l'impôt minimum alternatif). | -0- |
| 18 | Total des lignes 16 et 17 | La somme des impôts des lignes 16 et 17. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| 21 | Total des crédits non remboursables | Les crédits pour enfants et ceux du Schedule 3, Part I. | -0- |
| 22 | Ligne 18 moins ligne 21 | L'impôt après crédits non remboursables. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| 23a | Impôt sur les revenus non liés à l'activité américaine | L'impôt sur les revenus FDAP du Schedule NEC, ligne 15 (au taux forfaitaire de 30 % ou au taux réduit de la convention). | -0- |
| 23d | Total des lignes 23a à 23c | Le total des autres impôts. | -0- |
| 24 | Impôt total | Ligne 22 plus ligne 23d. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| 25a–25c | Impôt fédéral retenu (W-2, 1099, autres) | Les montants retenus sur des formulaires comme le 1099 ou d'autres justificatifs de retenue. | -0- |
| 25g | Form(s) 1042-S | L'impôt fédéral retenu figurant en case 10 du Form 1042-S. | 5,000 |
| 26 | Acomptes provisionnels 2025 | Les acomptes versés en 2025 via IRS Direct Pay ou EFTPS. | -0- |
| 33 | Total des paiements | La somme des retenues et acomptes des lignes 25d à 26 et 32. | 5,000 |
| 34 | Trop-payé | Si la ligne 33 dépasse la ligne 24, ligne 33 moins ligne 24. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| 35a | Montant à rembourser | La part du trop-payé de la ligne 34 que vous voulez vous faire rembourser. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| 35b–35d | Coordonnées bancaires pour le virement | Le routing number, le type de compte et le numéro de votre compte bancaire américain. | Vos coordonnées bancaires américaines, si vous avez un compte aux États-Unis |
| 37 | Montant dû | Si la ligne 24 dépasse la ligne 33, ligne 24 moins ligne 33. | selon la Tax Table ou le Tax Computation Worksheet des instructions |
| Sign Here | Signature, date, profession, téléphone, e-mail | Les instructions précisent que vous devez signer et dater votre déclaration. | Elena Rostova, 15/05/2026, Consultant |
Les annexes à connaître
- Schedule 1 (Form 1040) : la Part I déclare les revenus complémentaires. Le bénéfice net de votre LLC, calculé sur le Schedule C (Profit or Loss from Business), est reporté ligne 3 du Schedule 1, puis ligne 10, et enfin ligne 8 du Form 1040-NR.
- Schedule OI (Form 1040-NR) : tout non-résident doit le remplir. Il porte sur votre nationalité, votre pays de résidence fiscale, vos types de visa passés, le nombre exact de jours de présence physique aux États-Unis en 2025, 2024 et 2023, et les éventuelles exonérations conventionnelles revendiquées à l'item L.
Exemple chiffré : une LLC de conseil avec une activité aux États-Unis
Le scénario suivant est une illustration fictive pour montrer comment les chiffres s'enchaînent.
Le contexte
Elena est résidente fiscale espagnole. Elle détient 100 % d'une agence de design et d'identité de marque en ligne, constituée en LLC du Delaware. Elle a déjà un ITIN. En 2025, Elena a passé 45 jours à New York, à travailler sur place pour un client américain.
Comme elle a réalisé physiquement des prestations aux États-Unis pendant ce projet, une partie du revenu de sa LLC constitue de l'ECI, un revenu lié à une activité exercée aux États-Unis.
Son revenu net total de l'année s'élève à 100 000 $. Selon le temps passé et les contrats réalisés, 42 000 $ de ce bénéfice net sont directement liés aux prestations réalisées physiquement aux États-Unis. Pendant cette mission, le client américain a traité sa société comme un prestataire étranger et a retenu 5 000 $ d'impôt fédéral, qu'il a reversés à l'IRS, en lui adressant un Form 1042-S.
Le remplissage
- Schedule C (Form 1040) : Elena déclare les recettes et les charges correspondant au travail réalisé aux États-Unis, soit un bénéfice net de 42 000 $.
- Schedule 1 (Form 1040) : la ligne 3 (Business income) indique 42 000 $, reportés ligne 10.
- Form 1040-NR, page 1 :
- Ligne 8 (revenus complémentaires du Schedule 1) : 42 000 $
- Ligne 9 (total des revenus liés à l'activité américaine) : 42 000 $
- Ligne 11a (revenu brut ajusté) : 42 000 $
- Form 1040-NR, page 2 :
- Ligne 11b : 42 000 $
- Ligne 15 (revenu imposable) : 42 000 $
- Ligne 16 (impôt) : Elena calcule son impôt avec la Tax Table ou le Tax Computation Worksheet des instructions.
- Ligne 24 (impôt total) : identique à la ligne 16.
- Ligne 25g (retenue du Form 1042-S) : 5 000 $.
- Ligne 33 (total des paiements) : 5 000 $.
- Ligne 34 / ligne 37 : selon le calcul, elle demande le remboursement du trop-payé ligne 35a ou paie le solde dû ligne 37.
- Schedule OI (Form 1040-NR) : Elena indique les données de son passeport espagnol, déclare ses 45 jours de présence aux États-Unis en 2025 (et 0 jour en 2024 et 2023), et répond aux autres questions. La convention entre l'Espagne et les États-Unis pourrait-elle exonérer ce revenu (par exemple faute d'établissement stable aux États-Unis) ? C'est une analyse à part ; dans cette illustration, elle ne revendique pas d'exonération conventionnelle, donc l'item L reste vide.
Comment et où déposer
Vous pouvez télédéclarer le Form 1040-NR avec un logiciel agréé par l'IRS (« e-file »), ou l'imprimer, le signer et l'envoyer par courrier. Il faut un SSN ou un ITIN pour télédéclarer, et les instructions du W-7 ajoutent que vous « can't electronically file (e-file) a return using an ITIN in the calendar year the ITIN is assigned » : impossible de télédéclarer avec un ITIN l'année civile où il est attribué. Si vous demandez un ITIN avec votre déclaration, celle-ci part sur papier, jointe au Form W-7.
Les adresses d'envoi
Utilisez exactement les adresses officielles indiquées dans les instructions du Form 1040-NR pour les particuliers :
Si vous ne joignez PAS de paiement :
Department of the Treasury
Internal Revenue Service
Austin, TX 73301-0215
USA
Si vous joignez un paiement (chèque ou mandat avec le Form 1040-V) :
Internal Revenue Service
P.O. Box 1303
Charlotte, NC 28201-1303
USA
Si vous joignez un Form W-7 (demande d'ITIN) : n'utilisez pas les adresses ci-dessus. Les instructions du W-7 demandent d'envoyer la demande, votre déclaration et les pièces d'identité à :
Internal Revenue Service
ITIN Operation
P.O. Box 149342
Austin, TX 78714-9342
Les échéances
- Sans salaire soumis à retenue : si vous n'avez pas perçu de salaire soumis à la retenue américaine (le cas habituel d'un associé de LLC), le Form 1040-NR est dû au 15 juin qui suit la fin de l'année civile. Pour l'année 2025, l'échéance est le 15 juin 2026.
- Avec salaire soumis à retenue : si vous avez perçu des salaires soumis à la retenue américaine, la déclaration est due au 15 avril 2026.
- Prolongation : vous pouvez demander une prolongation automatique de 6 mois en déposant le Form 4868 avant l'échéance normale. Si votre échéance est le 15 juin 2026, la prolongation la repousse au 15 décembre 2026. Attention : une prolongation du délai de dépôt n'est jamais une prolongation du délai de paiement ; l'impôt dû porte intérêt à partir de l'échéance initiale.
Les justificatifs à conserver
Conservez les copies signées de votre Form 1040-NR et de toutes ses annexes, la preuve d'envoi ou le suivi du transporteur, et les copies des Forms 1042-S ou 1099, pendant au moins 3 ans à compter du dépôt (ou sans limite si vous déposez une déclaration conservatoire pour préserver vos déductions).
Les erreurs à éviter
- Déposer le Form 1040 au lieu du Form 1040-NR : le Form 1040 est la déclaration des citoyens et résidents américains, imposés sur leurs revenus mondiaux. En tant que non-résident, vous déposez le Form 1040-NR (sauf si vous pouvez opter, et optez, pour être traité comme résident).
- Croire que les ventes en ligne créent toujours de l'ECI : avoir des clients américains ou vendre un SaaS à des clients aux États-Unis ne crée pas automatiquement de revenu lié à une activité américaine si tout le développement et la gestion de l'hébergement se font à l'étranger, sans agent dépendant ni installation aux États-Unis.
- Oublier le Form 5472 et le Form 1120 : beaucoup de fondateurs pensent que s'ils n'ont pas de 1040-NR à déposer, ils n'ont rien à déposer. Une LLC à associé unique détenue par un étranger dépose toujours un Form 5472 avec un Form 1120 pro forma pour chaque année où elle a des transactions à déclarer, et la pénalité en cas d'oubli est de 25 000 $. Voir notre guide ligne par ligne du Form 5472.
- Revendiquer la déduction forfaitaire : à de très rares exceptions près (certains étudiants ou apprentis indiens, au titre de l'article 21(2) de la convention entre les États-Unis et l'Inde), les non-résidents n'ont pas droit à la « standard deduction » américaine.
- Laisser passer le délai de la déclaration conservatoire : si votre activité touche les États-Unis de façon limite, attendre plus de 16 mois après l'échéance vous fait perdre le droit de déduire vos charges : l'IRS peut alors vous imposer sur le chiffre d'affaires brut au lieu du bénéfice net.
- Choisir « Married Filing Jointly » : les non-résidents ne peuvent pas opter pour une déclaration commune sur le Form 1040-NR. Si vous êtes marié, vous déposez en « Married Filing Separately ».
- Oublier le Schedule OI : les instructions précisent que tout déclarant du Form 1040-NR doit remplir le Schedule OI et « must answer all questions » (répondre à toutes les questions). Sans lui, la déclaration est incomplète.
Votre check-list
- Compter vos jours de présence physique aux États-Unis pour vérifier que vous n'êtes pas devenu résident fiscal au titre du Substantial Presence Test.
- Déterminer si le revenu de votre LLC est de l'ECI : avez-vous réalisé des prestations, ou eu des bureaux, du stock ou des agents dépendants aux États-Unis ?
- Vérifier si des clients, plateformes ou prestataires de paiement américains ont retenu de l'impôt sur vos paiements (recherchez des Forms 1042-S ou 1099).
- Si vous avez de l'ECI ou voulez récupérer un impôt retenu, obtenir un ITIN ou préparer le Form W-7 avec des pièces d'identité certifiées.
- Préparer le Schedule C (Form 1040) pour déterminer le bénéfice ou la perte de l'activité liée aux États-Unis.
- Remplir le Schedule 1 (Form 1040) pour déclarer ce bénéfice, et le reporter ligne 8 de la page 1 du Form 1040-NR.
- Remplir la page 2 du Form 1040-NR, en calculant l'impôt avec la Tax Table ou le Tax Computation Worksheet des instructions.
- Remplir entièrement le Schedule OI (Form 1040-NR) : nationalité, historique de voyages et éventuelles positions conventionnelles.
- Signer et dater la déclaration, joindre les Forms 1042-S, et la télédéclarer ou l'envoyer avant le 15 juin 2026 : à l'adresse d'Austin ou de Charlotte qui s'applique, ou avec votre Form W-7 à l'adresse de l'ITIN Operation si vous demandez un ITIN.
- Vérifier que la déclaration d'information de la société (Form 5472 et Form 1120 pro forma) est bien déposée séparément avant son échéance d'avril.
Ressources officielles
- Form 1040-NR (PDF) : la déclaration officielle des non-résidents.
- Instructions du Form 1040-NR (PDF) : les instructions complètes de l'IRS, ligne par ligne, avec les barèmes.
- Publication 519, US Tax Guide for Aliens (PDF) : la référence sur les critères de résidence, l'ECI, les revenus FDAP et les obligations de dépôt.
- Page IRS sur l'Effectively Connected Income (ECI) : les consignes officielles pour savoir si un revenu est lié à une activité américaine.
- Form W-7, demande d'ITIN (PDF) : le formulaire de demande d'ITIN.
- Instructions du Form W-7 (PDF) : les pièces d'identité acceptées et la procédure d'envoi.
- Page IRS sur l'ITIN : les informations générales de l'IRS sur le fonctionnement de l'ITIN.
Questions fréquentes
Si ma LLC n'a rien gagné, dois-je déposer le Form 1040-NR ?
Non : sans activité exercée aux États-Unis, sans ECI et sans revenu passif de source américaine, vous n'avez pas à déposer le Form 1040-NR. À part, la LLC dépose un Form 5472 avec un Form 1120 pro forma pour chaque année où elle a eu des transactions à déclarer avec vous (l'argent apporté ou retiré compte), même sans aucun revenu. Une LLC qui n'a réellement eu aucune transaction à déclarer dans l'année n'a pas à le déposer.
Peut-on déposer le Form 1040-NR sans ITIN ?
Impossible de télédéclarer sans SSN ni ITIN. Vous pouvez préparer un Form 1040-NR papier, laisser vide la case du numéro d'identification et le joindre à un Form W-7 rempli, avec vos pièces d'identité (originaux ou copies certifiées, comme le décrivent les instructions du W-7). Envoyez le tout à l'adresse de l'ITIN Operation à Austin indiquée plus haut.
Avoir un compte Stripe ou un compte bancaire américain crée-t-il de l'ECI ?
Non. Avoir un compte bancaire américain, un prestataire de paiement américain comme Stripe ou PayPal, ou un serveur web aux États-Unis ne signifie pas à lui seul que vous exercez une activité aux États-Unis. Ce qui compte en général, c'est l'activité sur place : un travail réalisé aux États-Unis par vous, vos salariés ou des agents dépendants, ou un bureau ou une autre installation fixe là-bas.
Que se passe-t-il si je dépose en retard ?
Si vous devez de l'impôt et déposez en retard, l'IRS applique une pénalité de retard pouvant aller jusqu'à 5 % par mois (25 % au maximum), plus des intérêts sur le montant impayé. Si vous ne devez aucun impôt, un Form 1040-NR en retard n'entraîne pas de pénalité financière, mais vous risquez de perdre le droit de déduire vos charges si vous déposez plus de 16 mois après l'échéance.
Savoir si votre activité génère de l'ECI peut être subtil, surtout avec des services numériques transfrontaliers, des prestataires étrangers ou des déplacements chez des clients. Si vous ne savez pas si votre activité franchit le seuil d'une activité exercée aux États-Unis, nous pouvons examiner votre situation avec vous. Réservez notre analyse Form 1040-NR ou faites le check gratuit pour déposer juste et protéger votre activité.
À lire aussi
Form 5472 non déposé les années passées : le guide pour régulariser
Vous n'avez pas déposé le Form 5472 de votre LLC américaine ? Comment régulariser les années manquantes, préparer le Form 1120 pro forma, rédiger la lettre de « reasonable cause » et gérer les pénalités de l'IRS.
Lire le guideFormulaire 5472 : le guide ligne par ligne pour votre LLC américaine
Comment remplir le Form 5472 et le Form 1120 « pro forma » de votre LLC américaine détenue depuis l'étranger : guide ligne par ligne, exemple chiffré, envoi par fax ou courrier.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.