Form 5472 non déposé les années passées : le guide pour régulariser
Vous n'avez pas déposé le Form 5472 de votre LLC américaine ? Comment régulariser les années manquantes, préparer le Form 1120 pro forma, rédiger la lettre de « reasonable cause » et gérer les pénalités de l'IRS.
Si vous n'avez pas déposé le Form 5472 de votre LLC les années passées, vous pouvez régulariser : pour chaque année civile manquante, on prépare un dossier complet et on l'envoie directement à l'IRS (le fisc fédéral américain). Chaque dossier comprend le Form 5472 joint à un Form 1120 « pro forma ». L'IRS permet aussi d'y ajouter une lettre expliquant pourquoi le dépôt est en retard (un « reasonable cause statement »), et c'est vivement conseillé.
Mieux vaut agir avant que l'IRS ne vous contacte. La pénalité prévue par la section 6038A de l'Internal Revenue Code est de 25 000 $ par formulaire manquant et par année. En comprenant quels formulaires préparer, où les envoyer et comment fonctionnent les remises de pénalités, vous pouvez remettre votre LLC en règle.
En bref :
- Une LLC américaine à associé unique détenue par un étranger (une « disregarded entity ») doit déposer, pour chaque année manquante, un Form 5472 joint à un Form 1120 pro forma.
- La pénalité pour défaut de dépôt est de 25 000 $ par Form 5472 et par année. Si le manquement continue plus de 90 jours après un avis de l'IRS, 25 000 $ supplémentaires s'appliquent, par partie liée, pour chaque période de 30 jours (même entamée).
- Rien n'est automatique, mais des remises existent : la « reasonable cause » (une lettre signée sous peine de parjure, appréciée « liberally », avec souplesse, pour les petites sociétés qui ignoraient la règle) et, dans certains cas de premier manquement, la « First-Time Abatement » prévue par le manuel interne de l'IRS.
- Ces LLC ne peuvent pas télédéclarer : chaque dossier de régularisation part par fax ou par courrier à l'unité PIN de l'IRS à Ogden (Utah).
- Si un avis de pénalité arrive, répondez avant la date indiquée et demandez une remise pour reasonable cause (c'est le rôle du Form 843).
Ce qui est en jeu
Le manuel interne de l'IRS (IRM 20.1.9.5.4) explique comment la pénalité est comptée : 25 000 $ « for each failure during a taxable year » (pour chaque manquement au cours d'une année fiscale), appliqués « once per related party per taxable year even if multiple infractions have occurred » (une seule fois par partie liée et par année, même s'il y a plusieurs infractions). Une pénalité de continuation de 25 000 $ par période de 30 jours (même entamée) démarre si le manquement se prolonge plus de 90 jours après l'envoi de l'avis de l'IRS.
| Situation (un associé, aucune autre partie liée) | Pénalité initiale encourue |
|---|---|
| 1 année manquante | 25 000 $ |
| 2 années manquantes | 50 000 $ |
| 3 années manquantes | 75 000 $ |
| Chaque année encore manquante 90 jours après un avis de l'IRS | + 25 000 $ par période de 30 jours |
Ce sont des montants maximums, pas ce que vous paierez forcément : les remises décrites plus bas existent justement pour les fondateurs qui ne connaissaient pas la règle.
Qui est concerné
Cette procédure de régularisation vous concerne si vous remplissez toutes ces conditions :
- vous détenez une LLC créée dans un État américain ;
- vous n'êtes ni citoyen ni résident américain et vous êtes l'unique associé, directement ou indirectement (la LLC est donc une « foreign-owned U.S. disregarded entity », ou « DE ») ;
- la LLC a eu des transactions à déclarer avec vous au cours des années passées (capital apporté, argent retiré, prêts, frais de la LLC payés personnellement, paiements de services ou de biens entre vous et la LLC) ;
- vous n'avez pas déposé le Form 5472 et le Form 1120 pro forma dans les délais pour une ou plusieurs années civiles.
Elle ne vous concerne pas si :
- votre LLC a deux associés ou plus et est traitée comme une partnership par défaut (elle dépose alors le Form 1065) ;
- votre LLC a choisi l'imposition comme société via le Form 8832 : elle dépose chaque année un Form 1120 complet avec le Form 5472 joint, et la régularisation se fait autrement (une LLC détenue par un non-résident ne peut pas être une S corporation) ;
- votre LLC n'a eu, sur l'année concernée, aucune transaction du type décrit dans les Parts IV, V ou VI du Form 5472.
Ce qu'il vous faut avant de commencer
Avant de préparer vos déclarations en retard, rassemblez :
- Les documents de création de la LLC et la lettre de confirmation de l'EIN (CP 575 ou 147C) : pour le nom légal exact, l'État et la date de création, et le numéro fiscal américain (EIN).
- Vos données d'identification : vos nom et prénom, votre adresse permanente à l'étranger, votre nationalité et le numéro fiscal attribué par votre pays (FTIN ; en France, votre « numéro fiscal »).
- Les relevés bancaires et la comptabilité de chaque année manquante : pour retracer tous les mouvements entre la LLC et vous (ou toute autre partie liée) : apports, distributions, remboursements de frais, honoraires.
- Les taux de change : les instructions demandent tous les montants en dollars et un tableau des taux de change utilisés ; gardez donc les taux appliqués à chaque virement en devise.
- Une chronologie et des preuves écrites du retard : notes, certificats médicaux, traces d'événements perturbateurs ou échanges expliquant pourquoi les déclarations n'ont pas été faites à temps.
La régularisation, étape par étape
Vous voulez voir chaque ligne remplie ? Notre guide ligne par ligne du Form 5472 montre les formulaires officiels complétés sur un exemple complet.
Étape 1 : préparer le Form 1120 pro forma de chaque année
Une LLC transparente détenue par un étranger ne doit pas d'impôt sur les sociétés, mais l'IRS exige que le Form 5472 soit joint à un Form 1120 « pro forma » (U.S. Corporation Income Tax Return). Selon les instructions du Form 5472 (Rev. December 2024), une telle LLC ne remplit que quelques éléments de la première page du Form 1120.
Tout en haut du Form 1120, écrivez lisiblement : « Foreign-owned U.S. DE ».
| Zone du Form 1120 | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| Exercice | Année civile, ou début et fin de l'exercice | Les dates de l'année manquante | Du 01/01/2023 au 12/31/2023 |
| Name | Nom de la société | Le nom légal exact de la LLC | Atlas Cloud Solutions LLC |
| Adresse | Rue, bureau, ville, État, code postal | L'adresse postale officielle de la LLC | 123 Main St, Ste 100, Dover, DE 19901 |
| Item B | Employer identification number | Le numéro fiscal fédéral à 9 chiffres de la LLC | 12-3456789 |
| Item E | Cases sur la nature de la déclaration | Case (1) s'il s'agit de la première déclaration, sinon rien (sauf cas particulier) | Case (1) Initial return (si année 1) |
| Sign Here | Signature, date, fonction | Signature de l'associé étranger, date et fonction | Signature, 03/15/2025, fonction : « Managing Member » |
Laissez vides toutes les lignes numérotées de la page 1 (revenus, charges, impôt, paiements) ainsi que toutes les autres pages et annexes : les instructions précisent que seuls le nom, l'adresse et les items B et E sont demandés.
Étape 2 : remplir le Form 5472
Utilisez la version du formulaire qui correspond à chaque année manquante (la version actuelle est la Rev. December 2023 ; les anciennes sont disponibles sur irs.gov). Le détail ci-dessous suit la Rev. December 2023.
Il faut un Form 5472 distinct pour chaque associé étranger ou partie liée avec qui la LLC a eu des transactions à déclarer. Pour une LLC à associé unique détenue par un fondateur étranger, cet associé est à la fois le « 25% foreign shareholder » direct et la partie liée.
Part I : la société déclarante
Toutes les sociétés déclarantes remplissent la Part I.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 1a | Nom et adresse de la société déclarante | Le nom légal et l'adresse de la LLC | Atlas Cloud Solutions LLC, 123 Main St, Ste 100, Dover, DE 19901 |
| 1b | Employer identification number | L'EIN à 9 chiffres de la LLC | 12-3456789 |
| 1c | Total assets | Le total de l'actif en fin d'année, en dollars, selon la comptabilité | 15 200 $ |
| 1d | Principal business activity | La description de l'activité | Computer Systems Design Services |
| 1e | Principal business activity code | Le code NAICS à 6 chiffres | 541512 |
| 1f | Total value of gross payments… reported on this Form 5472 | Les lignes 22 et 36 de la Part IV, plus la valeur des transactions de la Part VI et, pour une LLC étrangère, celles de la Part V | 14 000 $ |
| 1g | Total number of Forms 5472 filed for the tax year | Le nombre total de Forms 5472 déposés pour l'année | 1 |
| 1h | Total value of gross payments… on all Forms 5472 | Identique à 1f s'il n'y a qu'un formulaire | 14 000 $ |
| 1j | Case « initial year » | À cocher s'il s'agit du premier Form 5472 de la LLC. Dans une régularisation, c'est celui de l'année la plus ancienne | Cochée sur l'année la plus ancienne seulement |
| 1l | Country of incorporation | Le pays selon le droit duquel la LLC a été créée | United States |
| 1m | Date of incorporation | La date de création légale de la LLC | 02/10/2022 |
| 1n | Pays où la société déclare ses revenus comme résidente | Une LLC transparente ne dépose pas de déclaration de revenus à son propre nom. La pratique varie ; à confirmer avec votre préparateur | À confirmer avec votre préparateur |
| 1o | Principal country(ies) where business is conducted | Le ou les pays où l'activité s'exerce | France |
| Ligne 2 | Case « personne étrangère à 50 % » | À cocher si une personne étrangère détient au moins 50 % | Cochée |
| Ligne 3 | Case « foreign-owned U.S. DE » | À cocher pour une LLC transparente détenue par un étranger | Cochée |
Lignes 1i et 1k : à laisser vides sauf cas particulier.
Part II : l'associé étranger à 25 %
Remplissez les lignes 4a à 4e pour l'associé direct.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 4a | Nom et adresse | Nom légal complet et adresse à l'étranger de l'associé | Jean Dupont, 12 Rue de la Paix, 75002 Paris, France |
| 4b(1) | U.S. identifying number, if any | SSN ou ITIN (s'il en a un) | Vide s'il n'en a pas |
| 4b(2) | Reference ID number | Facultatif pour une LLC étrangère (les instructions disent que vous « can », pouvez, en indiquer un). Si vous en créez un : lettres et chiffres, sans espace, 50 caractères au plus, le même chaque année | JDUPONT01 (facultatif) |
| 4b(3) | FTIN, if any | Une LLC étrangère doit indiquer le FTIN de l'associé, ou « None »/« N/A » s'il n'en a pas | 0123456789012 |
| 4c | Principal country(ies) where business is conducted | Le pays où l'associé exerce son activité | France |
| 4d | Pays de nationalité ou de constitution | La nationalité | France |
| 4e | Pays de résidence fiscale | Le pays où l'associé déclare ses revenus comme résident | France |
Lignes 5a à 7e : vides s'il n'y a pas d'autre détenteur direct ou indirect de 25 %.
Part III : la partie liée
Remplissez la Part III pour la personne ou la société qui a eu des transactions avec la LLC. Cochez la case indiquant si la partie liée est une foreign person ou une U.S. person.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| En-tête de la Part III | Foreign person ou U.S. person | Cocher la case qui s'applique | Cochée : « foreign person » |
| 8a | Nom et adresse de la partie liée | Nom et adresse de l'associé étranger | Jean Dupont, 12 Rue de la Paix, Paris, France |
| 8b(1) | U.S. identifying number, if any | ITIN ou SSN s'il en a un | Vide s'il n'en a pas |
| 8b(2) | Reference ID number | Si vous en avez créé un en Part II, reprenez-le | JDUPONT01 (facultatif) |
| 8b(3) | FTIN, if any | Le numéro fiscal étranger | 0123456789012 |
| 8c | Principal business activity | L'activité de la partie liée | Software Consulting |
| 8d | Principal business activity code | Le code NAICS à 6 chiffres | 541512 |
| 8e | Relationship | Cochez ce qui s'applique. L'associé est le « 25% foreign shareholder » ; beaucoup de préparateurs cochent aussi « Related to reporting corporation » | « 25% foreign shareholder » (et souvent « Related to reporting corporation ») |
| 8f | Principal country(ies) where business is conducted | Le pays d'activité | France |
| 8g | Pays de résidence fiscale | Le pays où la partie liée paie ses impôts | France |
Part IV : les transactions monétaires avec la partie liée étrangère
La Part IV concerne les transactions d'activité entre la LLC et vous : honoraires que la LLC vous verse pour des services (ligne 29), biens achetés à votre société étrangère (ligne 23), prêts dans un sens ou dans l'autre (lignes 17 et 31), etc.
N'inscrivez pas les apports en capital ni les distributions aux lignes 21 et 35. Les instructions limitent ces lignes aux montants « taken into account in determining the taxable income of the reporting corporation » (pris en compte dans le calcul du revenu imposable de la société). Les apports et les distributions vont en Part V.
Comme vous avez coché « foreign person » en Part III, la Part IV doit être remplie : indiquez les lignes qui s'appliquent. Si aucune ne s'applique, les totaux des lignes 22 et 36 sont à zéro.
Part V : les transactions propres aux LLC étrangères
Cochez la case de la Part V si la LLC a eu une transaction visée par la section 1.482-1(i)(7) des Regulations qui ne figure pas déjà en Part IV. Cela comprend les montants versés ou reçus lors de la création, de la dissolution, de l'acquisition ou de la cession de l'entité, y compris les apports en capital et les distributions. Joignez une annexe qui décrit ces transactions avec leur date, leur nature et leur montant en dollars.
Part VI : transactions non monétaires
À laisser vide, sauf si des biens ou des services ont été échangés sans contrepartie monétaire. Dans ce cas, cochez la case et joignez une annexe explicative.
Part VII : informations complémentaires
Toutes les sociétés déclarantes répondent aux questions de la Part VII :
- Ligne 37 : « No » (sauf importation de marchandises achetées à une partie liée).
- Lignes 38a à 38c : vides si la ligne 37 est « No ».
- Ligne 39 : « No » (sauf accord de répartition des coûts).
- Ligne 40a : « No » (déductions refusées au titre de la section 267A).
- Ligne 41a : « No » (déduction FDII).
- Lignes 42a et 42b : elles portent sur les prêts entre la LLC et une partie liée et sur le taux d'intérêt appliqué. Sans prêt, « No ». Si vous avez prêté de l'argent à la LLC ou emprunté auprès d'elle, même sans intérêt, lisez les instructions de ces lignes avec votre préparateur.
- Lignes 43a, 43b(1) et 43b(2) : à ne pas remplir pour une foreign-owned U.S. DE (selon les instructions officielles).
Parts VIII et IX : elles ne concernent pas une LLC étrangère classique à associé unique. À laisser vides.
Étape 3 : rédiger la lettre de « reasonable cause »
Pour obtenir une remise, il faut montrer que le défaut de dépôt est dû à une cause raisonnable (« reasonable cause ») et non à une négligence volontaire (« willful neglect »). L'IRS permet de joindre une lettre d'explication à chaque déclaration en retard.
Rédigez une lettre par année, signez-la, datez-la et placez-la derrière le Form 5472. Le manuel de l'IRS est clair : pour établir une reasonable cause sur une pénalité de Form 5472, la société « must make an affirmative showing of all the facts alleged as reasonable cause for the failure in a written statement containing a declaration that it was made under the penalties of perjury » (IRM 20.1.9.5.5, qui cite la Treas. Reg. 1.6038A-4(b)). Autrement dit, elle doit exposer tous les faits invoqués dans une déclaration écrite faite sous peine de parjure. La lettre, rédigée en anglais, se termine donc par une phrase comme : « Under penalties of perjury, I declare that I have examined the facts stated in this statement and, to the best of my knowledge and belief, they are true, correct, and complete. »
Deux autres points de la même section du manuel sont utiles :
- La reasonable cause « will be applied liberally » (sera appréciée avec souplesse) quand une petite société (chiffre d'affaires brut de 20 000 000 $ au plus) ignorait l'obligation du Form 5472, a une présence et des liens limités avec les États-Unis, et répond rapidement et complètement aux demandes de l'IRS. C'est le cas de la plupart des fondateurs à l'étranger : dites-le clairement dans votre lettre.
- Le manuel recommande que la reasonable cause « not be considered for any year until all delinquent returns have been filed » (ne soit examinée pour aucune année tant que toutes les déclarations en retard n'ont pas été déposées). Déposez toutes les années manquantes, pas une seule.
Votre lettre doit couvrir :
- Les faits et les dates : quand la LLC a été créée, quand l'obligation est née et quand vous l'avez découverte.
- La cause du retard : les circonstances précises qui ont empêché le dépôt à temps (par exemple un prestataire de création ou un conseil qui vous a dit que rien d'autre n'était dû, une maladie grave ou d'autres événements indépendants de votre volonté). La simple ignorance de la règle est en général un argument faible à elle seule : montrez ce que vous avez fait pour être en règle et la rapidité avec laquelle vous avez agi une fois informé.
- La diligence normale (« ordinary business care and prudence ») : la preuve que vous avez cherché à connaître vos obligations, tenu des documents en ordre et régularisé dès que vous avez connu l'obligation.
- L'absence d'évasion fiscale : la confirmation que la LLC ne devait aucun impôt sur les sociétés américain et que le retard n'a entraîné aucun manque à gagner pour le fisc fédéral.
Voici à quoi peut ressembler la lettre de Jean (elle se rédige en anglais) :
Modèle, à adapter à votre situation
Atlas Cloud Solutions LLC, EIN 12-3456789
Reasonable cause statement, Form 5472 and pro forma Form 1120, tax year 2023
1. Facts. The LLC was formed in Delaware on February 10, 2022. I, Jean Dupont, a French resident, am its sole owner. In 2023 I contributed $4,000 to the LLC and received $10,000 in distributions.
2. Why the return was late. [Explain the specific reason, with dates and documents: for example, the formation service I used told me in writing on [date] that no federal filing was due because the LLC had no US income.]
3. What I did once I learned of the requirement. On [date] a tax professional informed me of the Form 5472 requirement. I gathered the records and filed all missing years ([list]) on [date].
4. Ordinary business care. The LLC is small (gross receipts well under $20,000,000), has limited presence in the United States, had no US income tax due, and I have complied promptly with the requirement as soon as I knew of it.
Under penalties of perjury, I declare that I have examined the facts stated in this statement and, to the best of my knowledge and belief, they are true, correct, and complete.
Signature, name, title (sole member), date
Étape 4 : savoir ce que dit la page de l'IRS sur les déclarations en retard
La page de l'IRS sur les déclarations internationales d'information en retard s'adresse aux contribuables qui « are not under a civil examination or a criminal investigation by the IRS and have not already been contacted by the IRS about the delinquent information returns » (qui ne font l'objet ni d'un contrôle, ni d'une enquête pénale, et n'ont pas déjà été contactés par l'IRS au sujet de ces déclarations). Ses consignes sont courtes et valent d'être lues telles quelles :
- Déposer les déclarations en retard « through normal filing procedures » (selon la procédure normale). Pour une LLC étrangère, cela veut dire le Form 1120 pro forma avec le Form 5472, envoyés par fax ou par courrier comme indiqué plus bas.
- « Penalties may be assessed in accordance with existing procedures » : des pénalités peuvent être appliquées selon les procédures habituelles.
- Vous « may attach a reasonable cause statement to each delinquent information return » (pouvez joindre une lettre de reasonable cause à chaque déclaration), mais « during the processing of the delinquent information return, penalties may be assessed without considering the attached reasonable cause statement. It may be necessary for taxpayers to respond to specific correspondence from the IRS and submit or resubmit reasonable cause information. » En clair : au traitement, la pénalité peut être appliquée sans tenir compte de la lettre, et il faudra peut-être répondre à un courrier de l'IRS en renvoyant vos explications.
Autrement dit, déposer en retard n'entraîne aucune remise automatique. Déposer avant que l'IRS ne vous contacte, avec une lettre claire et documentée, vous place simplement dans la meilleure position pour demander une remise.
Exemple chiffré
Jean, résident fiscal français, a créé Atlas Cloud Solutions LLC, une LLC à associé unique du Delaware, le 10 février 2022. Il en détient 100 %. Il ignorait que les LLC transparentes détenues par des étrangers devaient déposer le Form 5472.
Début 2025, en faisant le point sur sa comptabilité avec un professionnel, Jean découvre qu'il n'a rien déposé pour 2022 ni pour 2023.
Ses chiffres pour l'année civile 2023 :
- Total de l'actif de la LLC au 31 décembre 2023 : 15 200 $ (ligne 1c)
- Capital apporté par Jean à la LLC : 4 000 $ (Part V)
- Distributions versées par la LLC à Jean : 10 000 $ (Part V)
- Part IV : aucune transaction d'activité avec Jean, donc lignes 22 et 36 à zéro
- Part I, lignes 1f et 1h : 14 000 $ (les transactions de la Part V)
- Identifiants : Jean n'a pas d'ITIN. Il indique son numéro fiscal français en 4b(3) et 8b(3), et ajoute le reference ID
JDUPONT01, qu'il reprendra chaque année
Jean prépare deux dossiers distincts : un pour 2022, un pour 2023. Pour 2023, il remplit le Form 1120 pro forma (avec « Foreign-owned U.S. DE » en haut), complète le Form 5472 (Rev. December 2023) et joint l'annexe Part V qui détaille son apport de 4 000 $ et ses distributions de 10 000 $. Il ajoute une lettre de reasonable cause signée, qui explique en quoi il a fait preuve de diligence, et faxe l'ensemble du dossier 2023 à l'unité PIN de l'IRS.
Comment et où envoyer
Les LLC transparentes détenues par un étranger ne peuvent pas télédéclarer. Le dossier de régularisation part par l'un des deux moyens prévus par les instructions du Form 5472 (Rev. December 2024).
Option 1 : par fax
Faxez vos documents en 300 DPI au moins au : 855-887-7737
Conservez toujours l'accusé de transmission du fax, avec la date, l'heure et le nombre de pages envoyées.
Option 2 : par courrier
Envoyez le dossier à l'adresse dédiée de l'IRS :
Internal Revenue Service
1973 Rulon White Blvd
M/S 6112 Attn: PIN Unit
Ogden, UT 84201
Notre conseil : un pli par année fiscale, avec suivi, et gardez le reçu.
N'utilisez pas les adresses standard du Form 1120 ou du Form 7004. Les instructions précisent que ces LLC « are required to use the special mailing address » (doivent utiliser l'adresse spéciale) ci-dessus.
Et ensuite : gérer les pénalités
Après l'envoi de vos déclarations en retard, deux cas de figure :
- Pas de courrier de pénalité : la déclaration est traitée et vous n'entendez plus parler de rien.
- Un avis de pénalité : comme l'annonce la page de l'IRS, la pénalité de 25 000 $ peut être appliquée au traitement sans que la lettre de reasonable cause soit examinée. Vous recevez alors un avis de paiement.
Si vous recevez un avis de pénalité, ne l'ignorez pas :
- Répondez avant la date indiquée sur l'avis. L'avis explique comment contester la pénalité ; suivez d'abord ces consignes.
- Le Form 843 (Claim for Refund and Request for Abatement, Rev. December 2024) sert à demander la remise d'une pénalité. En haut, cochez « Abatement or refund of a penalty or addition to tax due to reasonable cause or other reason allowed under the law ». Remplissez ensuite la ligne 1 (période fiscale), la ligne 2 (montant à remettre), la ligne 4g (Civil penalty), la ligne 5j (1120), la ligne 6 (la section du Code, 6038A) et cochez la case 7c (« Reasonable cause or other reason allowed under the law can be shown »).
- Joignez votre lettre de reasonable cause initiale : reprenez l'explication déjà envoyée, en citant la date d'envoi et la preuve de transmission.
- Où l'envoyer : les instructions du Form 843 indiquent qu'une demande faite en réponse à un avis de l'IRS part à « the return address from which the notice was sent » (l'adresse de retour figurant sur l'avis).
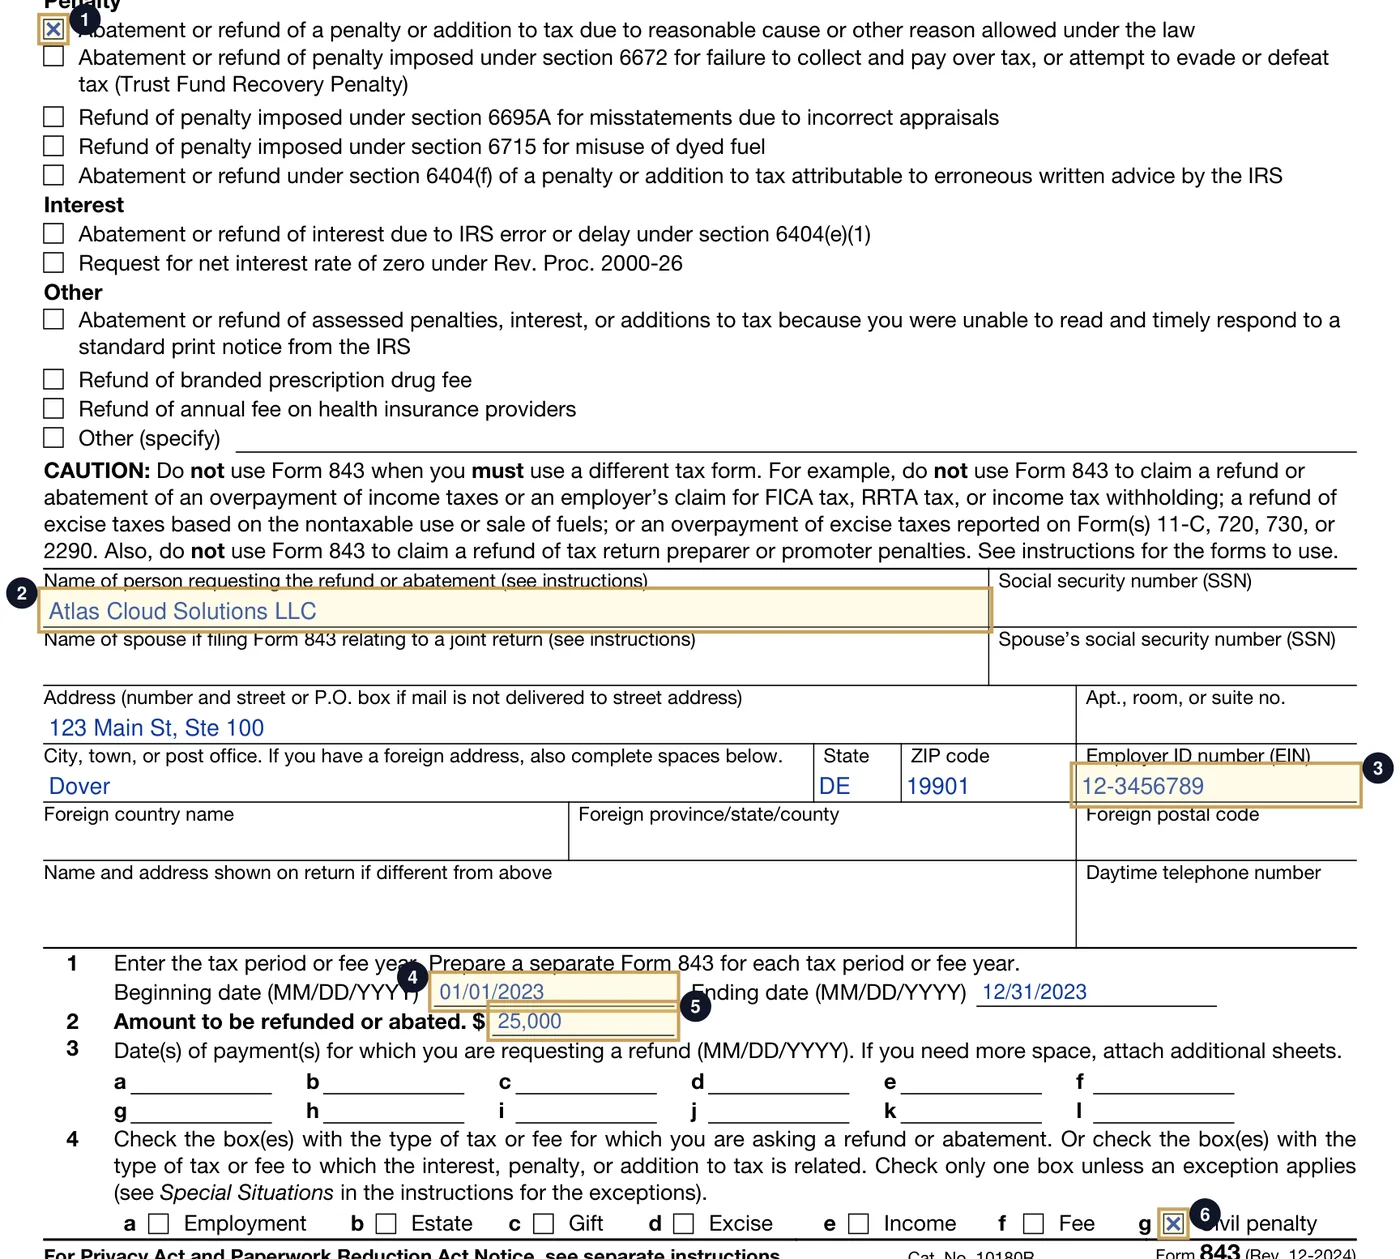
- 1Pénalité : remise pour reasonable cause
- 2Nom de la LLC (l'entité à qui la pénalité a été appliquée)
- 3L'EIN de la LLC
- 4Ligne 1 : la période fiscale (année civile 2023)
- 5Ligne 2 : le montant à remettre
- 6Ligne 4g : Civil penalty
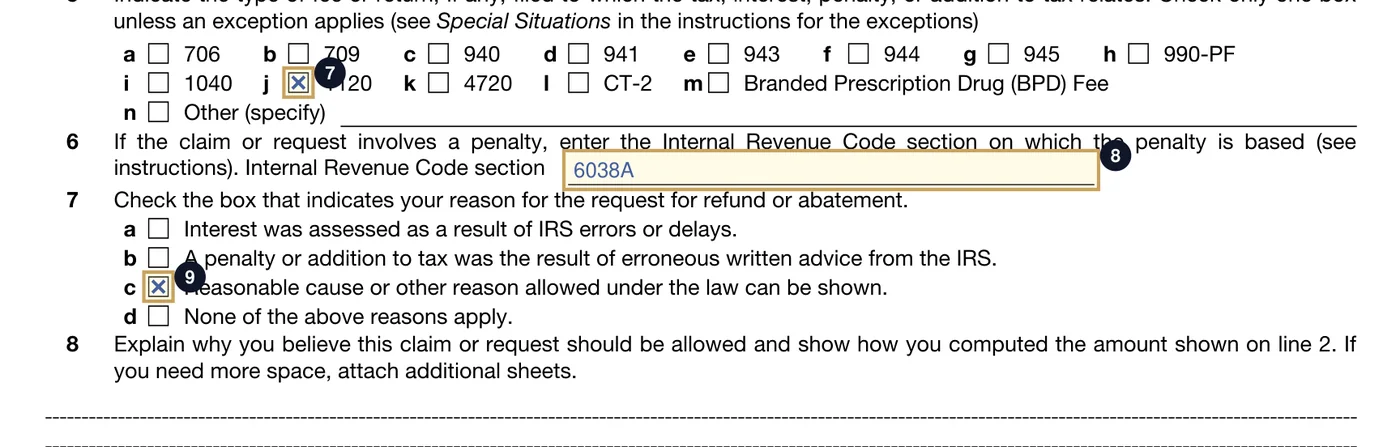
- 1Ligne 5j : 1120 (la déclaration pro forma à laquelle le Form 5472 était joint)
- 2Ligne 6 : section 6038A de l'Internal Revenue Code
- 3Ligne 7c : une reasonable cause peut être démontrée
La ligne 8 renvoie à la lettre de reasonable cause jointe.
Formulaire officiel de l'IRS, rempli avec l'exemple fictif de ce guide. Cliquez pour agrandir.- La First-Time Abatement (FTA) : la page générale de l'IRS cite les pénalités de dépôt tardif, de paiement tardif et de versement tardif (sections 6651, 6698, 6699, 6656), pas celle du Form 5472. Mais le manuel de l'IRS prévoit une exception importante. Quand la pénalité de 25 000 $ est appliquée automatiquement parce que le Form 5472 était joint à un Form 1120 en retard, elle « may be abated » (peut être remise) au titre de la FTA si la pénalité de retard du Form 1120 correspondant a été remise au titre de la FTA, ou « would have been eligible for FTA abatement but a failure to file penalty wasn't assessed because there was $0 tax due » (y aurait été éligible, mais n'a pas été appliquée faute d'impôt dû). Il faut aussi n'avoir eu aucune pénalité similaire de Form 5472 sur les trois périodes précédentes, et que le Form 1120 correspondant n'ait pas été déposé en retard sur ces trois périodes (IRM 20.1.9.5.5). Un Form 1120 pro forma affiche 0 $ d'impôt : un premier retard peut donc entrer dans ce cadre. Mentionnez-le dans votre réponse, en plus de la reasonable cause.
- Après 90 jours : selon le manuel, la reasonable cause ne peut en général pas couvrir la période qui suit les 90 jours après l'avis de l'IRS ; la pénalité de continuation n'a donc pas d'exception pour reasonable cause. Ne laissez jamais un avis sans réponse.
Les erreurs à éviter
- Envoyer le Form 5472 seul, sans Form 1120 : pour une LLC étrangère, les instructions imposent de le joindre à un Form 1120 pro forma.
- Remplir les lignes de revenus et de charges du Form 1120 : les instructions ne demandent que le nom, l'adresse et les items B et E. Y ajouter des chiffres donne l'apparence d'une vraie déclaration de société et peut provoquer des courriers déroutants.
- Envoyer à l'adresse standard du Form 1120 : ces LLC doivent utiliser le fax dédié ou l'adresse de l'unité PIN d'Ogden.
- Regrouper plusieurs années dans un seul Form 5472 : chaque année fiscale a son propre Form 1120, son propre Form 5472 et ses propres annexes.
- Oublier les apports et les distributions : beaucoup d'associés ne déclarent rien alors qu'ils ont mis ou retiré de l'argent personnel de la LLC. Ce sont des transactions à déclarer : cochez la case de la Part V, joignez l'annexe et incluez-les dans la ligne 1f.
- Laisser vide la case du FTIN : une LLC étrangère doit indiquer le FTIN de l'associé en 4b(3), ou « None »/« N/A » s'il n'en a pas.
- Ne pas garder de preuve d'envoi : si l'IRS applique des pénalités de retard, l'accusé de fax ou le reçu de livraison est la preuve indispensable de la date d'envoi.
Votre check-list
- Identifier toutes les années civiles pour lesquelles votre LLC n'a pas déposé le Form 5472.
- Reconstituer la comptabilité de la LLC et lister tous les virements entre la société et vous.
- Télécharger les versions du Form 1120 et du Form 5472 correspondant à chaque année.
- Remplir la page 1 du Form 1120 pro forma, avec « Foreign-owned U.S. DE » écrit en haut.
- Remplir le Form 5472 (la version de l'année) : Parts I, II, III, IV, V et VII.
- Rédiger, signer et dater une lettre de reasonable cause par année, terminée par la déclaration sous peine de parjure.
- Assembler les documents de chaque année en un dossier distinct.
- Faxer chaque dossier à l'unité PIN de l'IRS au 855-887-7737, ou l'envoyer à l'adresse d'Ogden.
- Archiver une copie complète, les accusés de transmission et les preuves de livraison.
- Surveiller le courrier de la LLC pour toute réponse de l'IRS ou tout avis de pénalité automatique.
Ressources officielles
- Form 5472 (PDF) : la déclaration d'information officielle.
- Instructions du Form 5472 (PDF) : les règles ligne par ligne, les définitions et les modalités de dépôt.
- Page IRS du Form 5472 : la page de l'IRS consacrée au formulaire, avec les dernières mises à jour.
- Form 1120 (PDF) : la déclaration des sociétés, utilisée comme couverture pro forma.
- Delinquent International Information Return Submission Procedures : les consignes officielles pour déposer des déclarations internationales en retard.
- Penalty relief for reasonable cause : comment l'IRS examine les demandes de remise pour reasonable cause.
- Manuel de l'IRS, IRM 20.1.9 : les règles internes de l'IRS sur les pénalités internationales, dont la reasonable cause et la First-Time Abatement pour le Form 5472 (section 20.1.9.5.5).
- Form 843 (PDF) : le formulaire officiel pour demander la remise ou le remboursement d'une pénalité.
- Instructions du Form 843 (PDF) : les adresses d'envoi et les consignes du Form 843.
Questions fréquentes
L'IRS appliquera-t-il automatiquement la pénalité de 25 000 $ si je dépose en retard ?
C'est possible. L'IRS indique qu'au traitement « penalties may be assessed without considering the attached reasonable cause statement » (les pénalités peuvent être appliquées sans tenir compte de la lettre jointe). La lettre reste utile : elle documente votre explication dès le premier jour, et vous pourrez la renvoyer en répondant à l'avis de pénalité.
Peut-on déposer les Forms 5472 en retard en ligne ?
Non. Selon les règles actuelles de l'IRS, une LLC transparente détenue par un étranger ne peut pas télédéclarer le Form 5472 ni le Form 1120 pro forma qui l'accompagne. L'envoi se fait par courrier ou par fax à l'unité PIN d'Ogden (Utah).
Que faire si je reçois un avis de pénalité de l'IRS ?
Pas de panique, mais ne l'ignorez pas. Répondez avant la date indiquée, en suivant ses consignes. Pour demander une remise, le Form 843 part à l'adresse de retour figurant sur l'avis, avec votre lettre de reasonable cause, la preuve du dépôt et les justificatifs.
Sur combien d'années l'IRS peut-il revenir pour des Forms 5472 non déposés ?
Selon la section 6501(c)(8) de l'Internal Revenue Code, quand une information exigée par la section 6038A (comme le Form 5472) n'est pas fournie, le délai de reprise de l'impôt pour la déclaration ou la période concernée n'expire pas avant 3 ans après la fourniture de cette information. En pratique, une année non déposée reste ouverte : une raison de plus de régulariser les années manquantes.
Régulariser des formulaires en retard auprès de l'IRS peut sembler intimidant, mais traiter les années manquantes méthodiquement reste le moyen le plus sûr de protéger votre société. Si vous avez reçu un avis de pénalité ou si vous voulez être accompagné pour préparer vos déclarations en retard, découvrez notre offre Pénalités et courriers de l'IRS ou commencez par le check gratuit.
À lire aussi
Formulaire 5472 : le guide ligne par ligne pour votre LLC américaine
Comment remplir le Form 5472 et le Form 1120 « pro forma » de votre LLC américaine détenue depuis l'étranger : guide ligne par ligne, exemple chiffré, envoi par fax ou courrier.
Lire le guideForm 1040-NR : devez-vous le déposer en tant qu'associé étranger d'une LLC ?
Associé non résident d'une LLC américaine, devez-vous déposer le Form 1040-NR ? Comment l'ECI, l'activité exercée aux États-Unis et les conventions fiscales déterminent votre obligation, ligne par ligne.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.